中国AI应用融资估值飙升背后:首次跑出产品矩阵
时间:2026-08-15 | 作者:深海捕梦者 | 阅读:0过去这一年,AI行业聊得最多的,还是模型本身。OpenAI、Anthropic、DeepSeek——这些大模型公司几乎霸占了所有聚光灯。
但与此同时,另一条路也在悄悄走通:AI应用。
最近,LiblibAI的母公司演语科技(Evoken)完成了近3亿美元的B+轮融资,投后估值超过20亿美元。
这个数字,是目前中国AI应用公司拿到的单轮融资最高纪录。
资方阵容也很有看点。
Granite Asia、腾讯、顺为资本联合领投
HT Investment、时代资本跟投
高榕资本、蚂蚁集团、渶策资本、明势创投、源码资本、红杉中国等老股东继续加码
但比融资数字更值得留意的,是另一组数据:截至2026年5月,演语科技的ARR(年化经常性收入)已经达到了3亿美元,比本轮融资完成时又翻了将近3倍。
在中国,除了大厂之外,这应该是为数不多跨入“亿级ARR”俱乐部的AI应用初创公司。
换句话说,演语科技的增长,并不依赖某个偶然爆发的单一产品。
它的增长,建立在连续跑通多款AI产品的PMF(产品-市场匹配)之上。
三轮浪潮里,演语都交出了产品
回顾过去三年的AI产业演进,可以清晰看到三轮应用浪潮:
图片生成
Agent
视频生成
而演语在每个周期里,都交出了代表作。
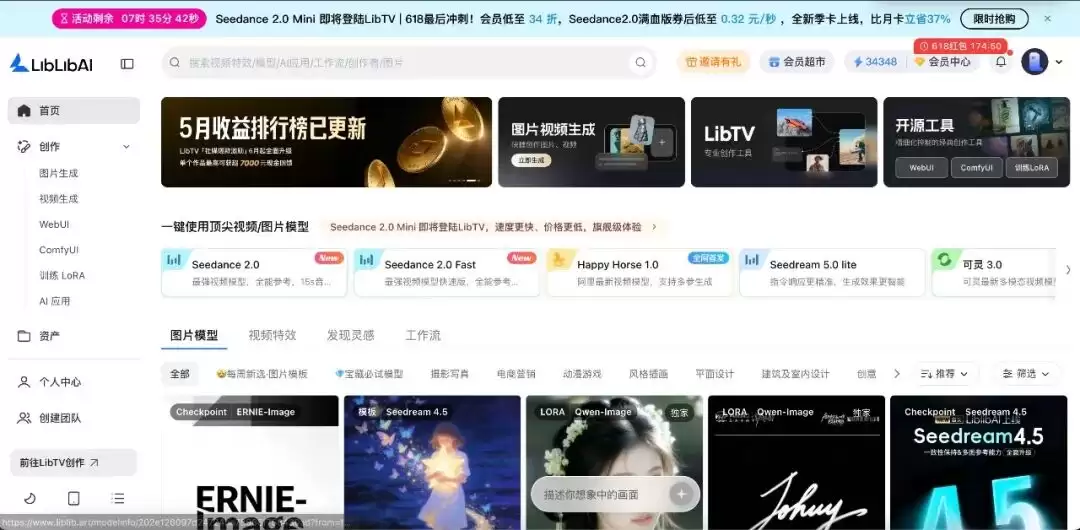
2023年上线的AI创作者社区LiblibAI,累计用户突破3000万。中国每三位设计师里,就有一位是它的活跃用户。
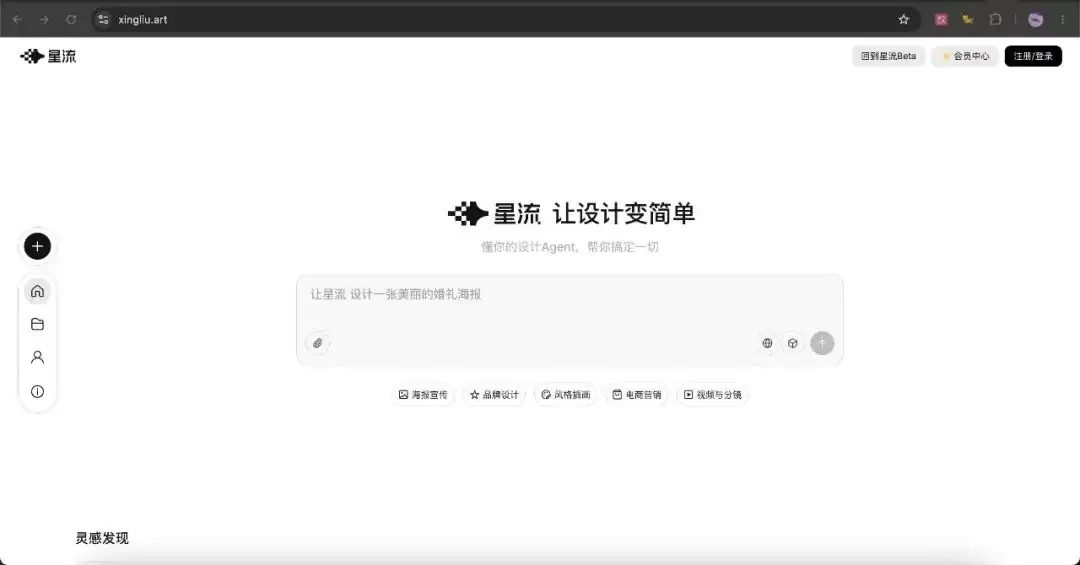
2025年7月发布的AI设计Agent星流,累计服务用户规模已到千万级别。
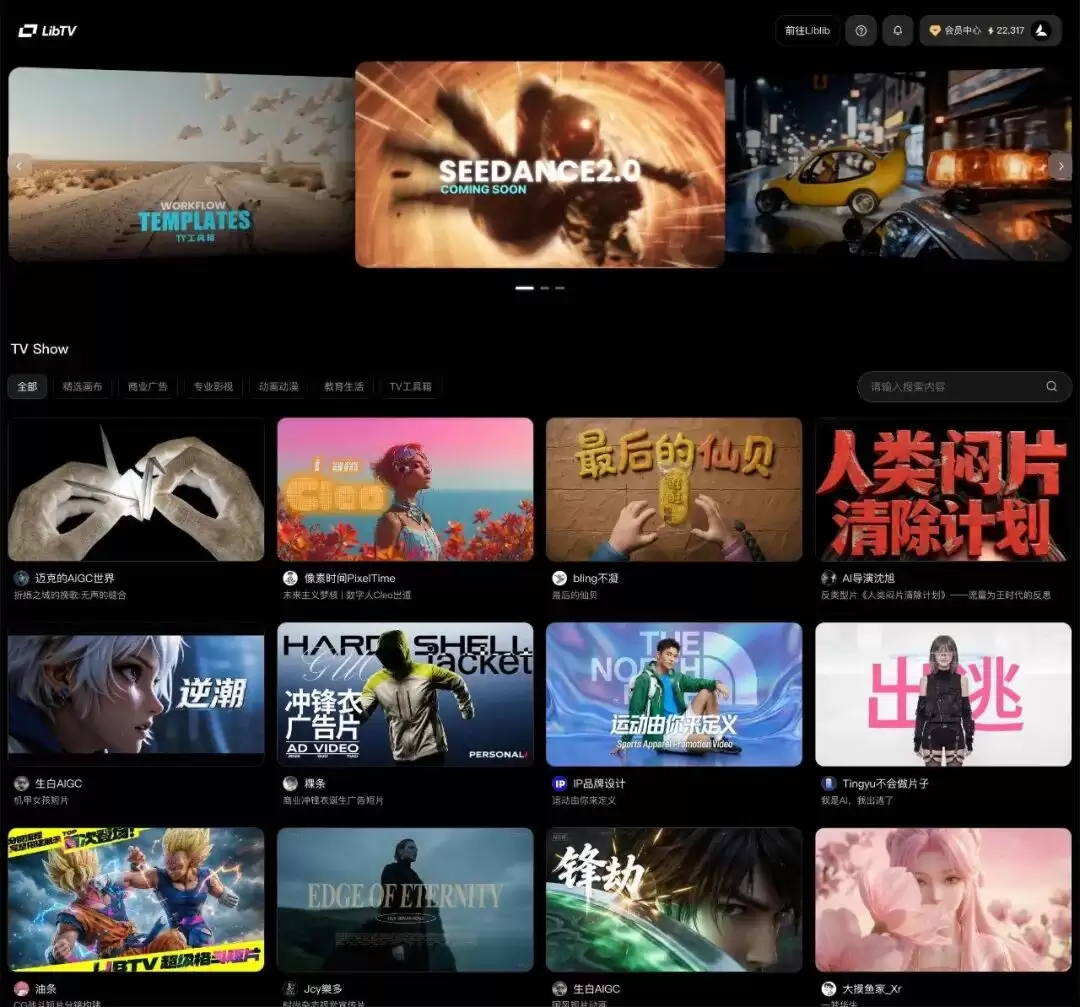
2026年2月上线的AI视频创作平台LibTV,则刷新了国内AI应用造血的速度。
上线首月,单日营收就超过百万美金;两个月后,产品收入增长了超过13倍。
当行业还在摸索“如何找到AI PMF”时,这家公司已经开始回答一个更现实的问题:AI,究竟怎么变成一门生意?
而从LiblibAI,到星流,再到LibTV,看起来它们想构建的,不只是一个接一个的爆款应用。
它们真正想做的,可能是中国第一家AI内容矩阵。
用三款产品,成为中国最会赚钱的AI公司之一
AI行业从来不缺爆款产品,缺的是能持续制造爆款的公司。
过去三年,大量明星产品诞生,但绝大多数公司依然停留在“只有一个超级产品”的阶段。
比如,提起Cursor,标签就是AI Coding;提起Suno,标签就是AI Music。
这些产品无疑取得了巨大成功,但同时也扛着为母公司造血的全部压力。
这背后是一个困境:很多AI公司能找到一个PMF,却很难复制它。
Character.AI尝试过社区、Agent、游戏等多个方向,但最终被记住的标签,还是“AI角色陪伴”——第二增长曲线迟迟没有跑出来。
相比之下,演语科技的节奏,几乎踩准了每一轮技术周期。
第一阶段:图片生成
2023年,Midjourney、Stable Diffusion让AI图片生成进入大众视野,大量创业公司涌入。
演语推出的LiblibAI,选择从创作者社区和模型生态切入,填补了国内多模态模型“卖铲人”的空白。
第二阶段:Agent时代
随后是Agent时代。以Manus为代表,行业开始探索AI从“生成内容”到“完成任务”的跃迁。
演语在这个节点推出了AI设计Agent星流。
第三阶段:视频生成
今年,随着Seedance 2.0、Kling 3.1等高性能视频模型发布,加上下游短漫剧市场高速增长,演语迅速推出了LibTV。
在大家都在强调“单镜头”生成的视频赛道里,它率先在下游客户中打出了“交付成片”这个心智。
对AI行业来说,跑通一次PMF证明的是产品能力;连续跑通三次PMF,真正证明的,是组织能力。
演语的方法论:抓住模型拐点,也抓住需求拐点
演语团队的一个方法论,是比别人更早发现模型能力变化带来的机会。
创始人陈冕曾在访谈中总结为两件事:
第一,密切跟进模型迭代
第二,内部对齐了一个假设——模型在变强,但短期来看,它更像是人,还没超越人
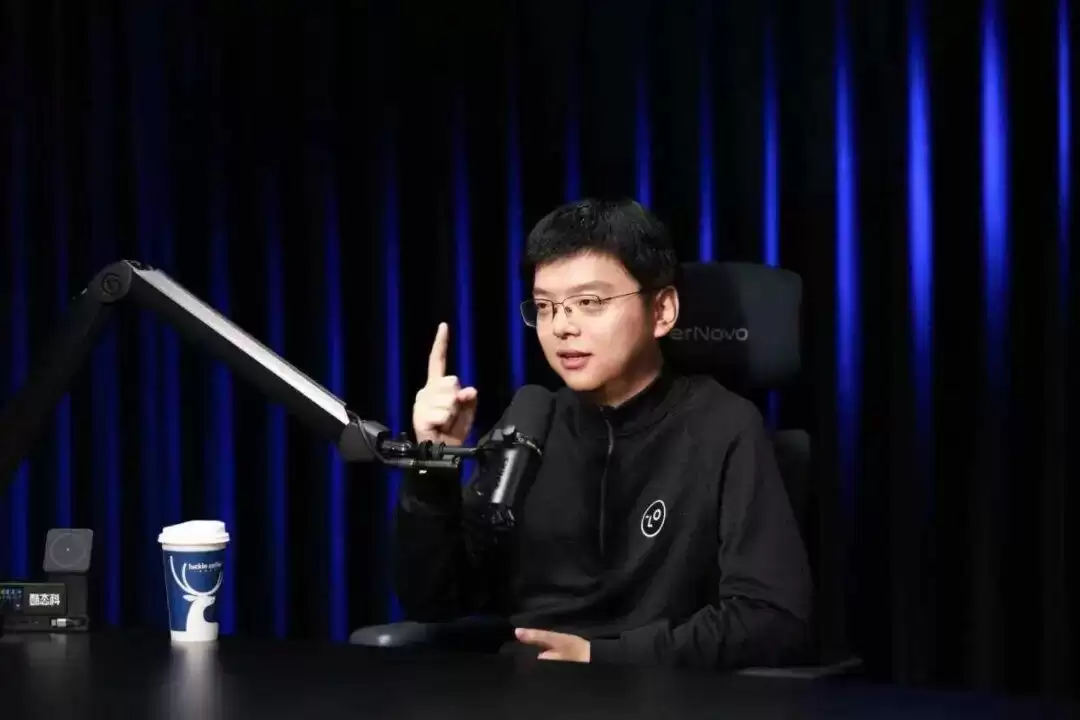
△演语科技创始人陈冕
在他看来,应用层公司的必修课就是“如何leverage前沿模型”——在最短时间内用好最新的模型。
模型公司关心能力边界,应用公司更关心能力拐点。
当模型出现某种新能力时,过去哪些解决不了的问题能解决了?会催生什么新交互方式?哪些工作流会被重构?这才是应用公司真正要回答的问题。
星流的诞生,就是一个典型例子。
在GPT-Image-1这类高性能图像生成模型上线之前,演语团队就判断,模型厂商正在集中攻克复杂多轮指令理解、一致性控制和编辑能力。
如果这些问题被解决,设计软件的核心交互方式就可能发生根本变化。
用户不再需要学习复杂的工具链,而是通过自然语言与AI持续协作完成设计。
基于这个判断,团队提前在星流上押注了“ChatCanvas”的产品形态。
但光理解技术变化还不够。
过去几年,很多AI创业公司都能敏锐感知模型进步,却未必能把技术优势转化成真实需求。
相比发现技术机会,识别市场机会往往更困难。
演语的第二项能力,是把下游需求拆解、重构,并最终产品化。
LibTV就是在模型能力和下游需求交汇点上诞生的一款应用。
在外界看来,视频生成赛道的核心问题是镜头美不美、理解准不准。
但团队和大量客户交流后发现,短漫剧团队、MCN机构、广告公司真正缺的,不是单镜头生成能力,而是完整的内容生产能力。
只有融入整条生产链路,帮客户完成作品交付,才能真正创造商业价值。
所以LibTV从一开始瞄准的,就不是视频生成模型本身,而是视频生产工作流。
这个思路贯穿了演语过去几年的产品路径:
LiblibAI解决的是创作者获取和管理AI素材的问题
星流解决的是人与AI协作的设计工作流问题
LibTV解决的是成片交付的问题
表面上看,它们分属不同赛道。
但底层逻辑是一致的:不是寻找模型最强的地方,而是寻找产业链中最需要被重构的环节。
而这或许也是AI应用创业最重要的一条规律:在一个高速增长的增量市场里,最重要的不是标新立异,而是在正确的时间,做正确的事。
中国AI应用开始进入“集团战争”
2026年初,AI的热度还在,但多款曾经的“爆款”却相继“死亡”。
根据AI Gra veyard的统计,2025年全球有392个AI工具停止服务。算下来,平均每天都有一个AI产品消失。
最让人错愕的“猝死”,来自AI巨头OpenAI。
2026年3月25日,OpenAI宣布Sora应用下架——这款发布下载量就冲上1000万次的爆款产品,生命周期只有25个月。
a16z合伙人Bryan Kim说得很直白:“消费级AI领域根本没有护城河。”
一个明显的信号是:单爆品的叙事正在过时。
模型能力的快速迭代,正在吞没AI应用。
同时,Coding能力的迭代,又大幅降低了爆款产品的复刻成本。
结果是,爆款AI应用的生命周期越来越短,产品层竞争加剧,获客成本也水涨船高。
据部分从业者反馈,2024年AI产品的平均获客成本(CAC)还在20-30元,现在这个数字已经涨到了百元。
在这样的背景下,“集团化”成了AI企业建立壁垒的新方式。
相比单一产品,多产品矩阵的商业抗风险能力更强。
更重要的是,集团化意味着企业不再争夺某一个工具赛道,而是在争夺行业的生态位。
后来者复制一个产品也许不难,但要复制一个由多个产品、数千万用户和完整商业体系构成的生态,难度就大多了。
演语科技,是中国第一批进入“集团化作战”阶段的AI应用公司。
横向看:产品矩阵协同
先看横向的产品矩阵。
从LiblibAI到星流再到LibTV,它们沿着一条清晰主线展开:跨越AI技术周期的创意内容交付。
这意味着三款产品的用户高度重合。
和那些分散在不同场景下的单点产品相比,它们能形成用户、数据和商业化能力的共享。
比如,LiblibAI社区里的图片创作者,可能需要设计Agent进一步辅助创作。
而图片创作者,也可能转化为视频创作者。
不同产品互为流量入口,自然拉长了用户生命周期。
纵向看:内容产业生态打通
再看纵向的内容产业生态。
从LiblibAI提供创意灵感、素材生成,到星流和LibTV交付视觉设计,多个产品共同构成了一条完整的内容生产链路。
尤其是率先提出“用户和Agent双入口”的LibTV,它不只是一款为人设计的产品,更像是在为Agent时代搭建基础设施。
随着AI从“回答问题”走向“完成工作”,越来越多的内容生产环节会被封装成可调用的能力模块。
而视频生成,正是其中最核心的一环。
换句话说,今天的LibTV服务的是创作者,未来的LibTV服务的可能是Agent。
当越来越多Agent开始参与创意和内容工作流,谁掌握了图片、视频和设计这些关键生产能力,谁就有机会成为下一代内容生态的重要入口。
组织能力,正在成为新的估值逻辑
在商业史里,企业随着业务拓展变得组织臃肿、动作变形,这样的故事屡见不鲜。
一家才3岁的公司,快速成长成“集团”,组织面临的压力也越来越大:如何保持效率?如何保证决策准确?
演语给出的核心答案很简单:快。
陈冕在公开访谈中说过:“速度是在模型更新频繁、产品生命周期短的时代最稀缺的壁垒。”
据了解,LibTV从立项、用户访谈、研发到上线,只用了1个月。
快的背后,是一个围绕内容创意产品构建的组织。
陈冕把演语的组织描述为“没有产品经理,只有设计师”“只有‘教AI的人’”。
这个员工画像背后的逻辑是:当工具足够智能,“管理需求的人”不再被需要,但“定义需求的人”反而更重要。
简单说,“行业Know-How”正在成为团队的核心资产。
放到全球AI应用公司的坐标系里,演语科技的估值逻辑,可能值得重新审视。
从最简单的PS(市销率)来看,演语在全球处于明显的估值洼地。
一个典型的对照是:美国的AI音乐创作工具Suno,ARR在2026年3月达到了3亿美元,对应54亿美元估值;而ARR体量相同的演语,融资后估值只有约20亿美元,不到Suno的一半。
无论收入规模、增长速度还是商业化能力,两者已经处于同一量级。
但市场给出的定价差距,相当明显。
不过更值得关注的,或许不是PS本身,而是AI应用公司的估值体系本身正在发生变化。
过去二十年,资本市场习惯用SaaS公司的逻辑来衡量软件企业。
软件只是工具,真正创造价值的是使用工具的人。
所以估值最终取决于订阅收入、客户数量和续费率这些指标。
但在AI时代,工具的角色正在发生根本变化。
陈冕说得直接:“我们不能沿用工具时代的思路来理解AI时代的工具。SaaS的本质是服务由人提供,是人使用工具。而现在,AI成为提供服务的主体。”
所以,AI应用的价值锚点正在从“软件席位”转向“劳动力席位”。
过去企业购买的是软件,未来企业购买的会是一个能持续交付成果的数字员工。
衡量一家AI公司的标准,也将从它卖了多少工具,逐渐转向它承担了多少工作、创造了多少生产力。
从这个角度看,演语的价值,也许不该被简单看作一家AI工具公司。
它构建的AI内容创作矩阵,本质上是在重构内容产业的生产方式。
当市场开始用“数字劳动力”而不是“软件工具”来衡量AI应用时,演语20亿美元的估值,可能真的只是一个开始。

免责声明:文中图文均来自网络,如有侵权请联系删除,心愿游戏发布此文仅为传递信息,不代表心愿游戏认同其观点或证实其描述。
相关文章
更多-

- AI应用部署上线实战:Docker打包API服务与监控告警避坑指南
- 时间:2026-08-21
-

- 企业AI应用落地策略:务实实施路径与实践方法
- 时间:2026-08-18
-

- QMuse:蚂蚁集团AI应用生成与网页开发平台介绍
- 时间:2026-08-18
-

- 硅基流动接入Dify教程:零代码搭建AI应用方法
- 时间:2026-08-17
-

- Lovable完成4亿美元C轮融资 估值升至133亿美元
- 时间:2026-08-17
-

- AI应用竞争加剧,三大黄金细分赛道迎来增长兑现窗口
- 时间:2026-08-15
-
- Meoo团队版上线Qwen-3.8-Max,打造企业一站式AI应用创作平台
- 时间:2026-08-14
-

- 技嘉AI TOP ATOM联手AIMA重塑桌面级AI应用新标准
- 时间:2026-08-13
精选合集
更多大家都在玩
大家都在看
更多-

- 糖尿病完全不能吃糖吗
- 时间:2026-09-15
-
- 蚂蚁庄园小课堂2026年9月16日最新题目答案
- 时间:2026-09-15
-
- 小鸡答题今天的答案是什么2026年9月16日
- 时间:2026-09-15
-
- 蚂蚁庄园每日答题答案2026年9月16日
- 时间:2026-09-15
-
- 以下哪种粮食是酿造绍兴黄酒的主要原料 蚂蚁庄园今日答案9月16日
- 时间:2026-09-15
-
- 劝学名句“及时当勉励,岁月不待人”出自哪位诗人 蚂蚁庄园今日答案9.16
- 时间:2026-09-15
-
- 蚂蚁庄园今天答题答案2026年9月16日
- 时间:2026-09-15
-
- 蚂蚁庄园答题今日答案2026年9月16日
- 时间:2026-09-15