SK海力士押注HBM4扩产,AI存储增长隐忧浮现
时间:2026-08-14 | 作者:骑光打字机 | 阅读:0SK海力士Q2财报:AI红利吃到饱,但华尔街为何不买账?
7月29日,SK海力士交出了一份堪称炸裂的2026年第二季度成绩单。在AI全球需求持续爆发的背景下,公司营收直接飙到了545.5亿美元(79.32万亿韩元),同比暴增257%;营业利润更是夸张,达到60.54万亿韩元,同比增幅高达557%。
环比来看,营收和营业利润也分别增长了51%和61%。单季度营收和净利润双双打破历史纪录,上半年累计营收更是站上了100万亿韩元(687亿美元)的历史性关口。

业绩创新高,但市场反应冷淡
数据越漂亮,市场反应却越冷淡。虽然AI基础设施的投资扩张让SK海力士赚得盆满钵满,但问题出在业务结构上。
它在AI高端内存(HBM)领域的占比太高了。当传统通用内存芯片价格飙升时,它反而获利有限。再加上内存整体价格涨幅已经开始放缓,结果就是营收和净利润虽然创了新高,却双双低于华尔街的预期。
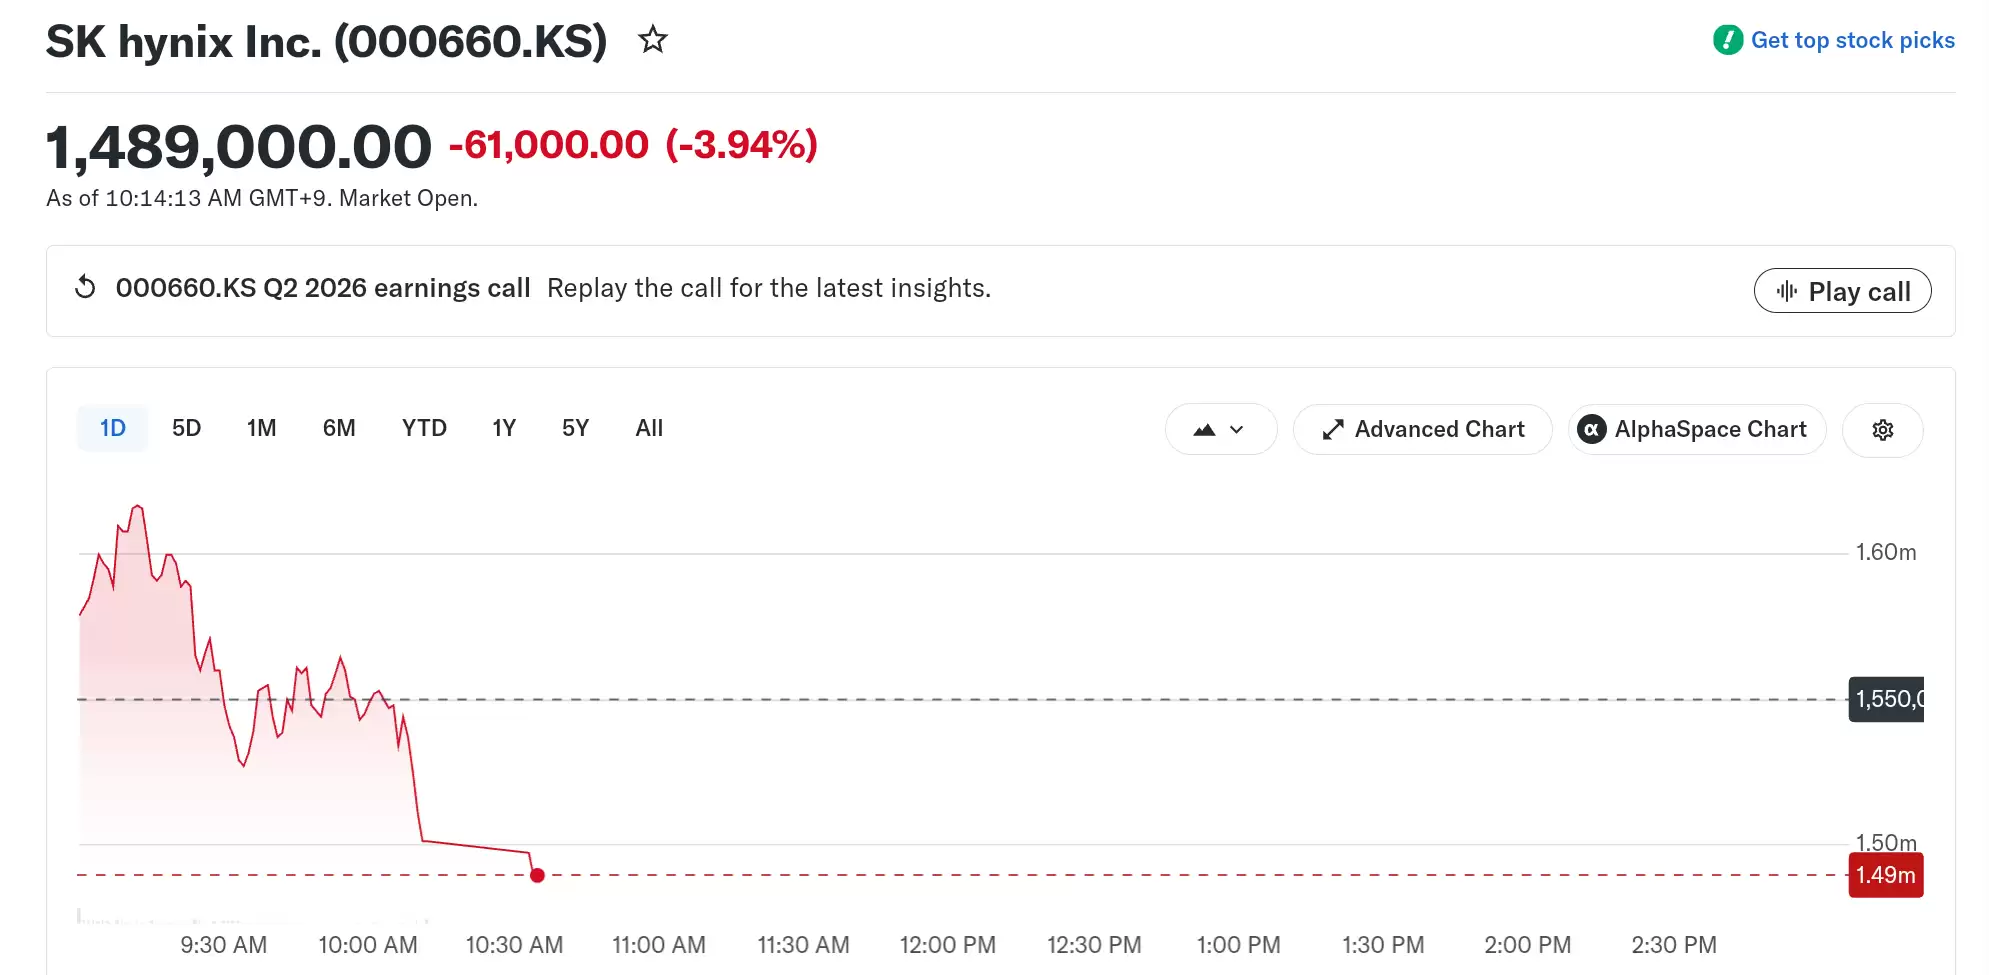
这种“增收不增预期”的尴尬,立刻反映在资本市场上。交易时段内股价下跌9%之后,盘后交易中其美国存托证券(ADS)继续下挫6%。
增长动力集中在高附加值产品
从业务构成来看,SK海力士的爆发力确实高度集中。DRAM和NAND Flash快闪存储器的价格延续了上一季的涨势,均实现大幅提升。
业绩的爆发性增长,核心推手来自高附加值产品销售规模的扩大,主要包括以下三个板块:
- 高频宽存储器(HBM)
- 面向AI服务器的DRAM
- 企业级固态硬盘(eSSD)
这三个板块撑起了整个营收增长的大头。
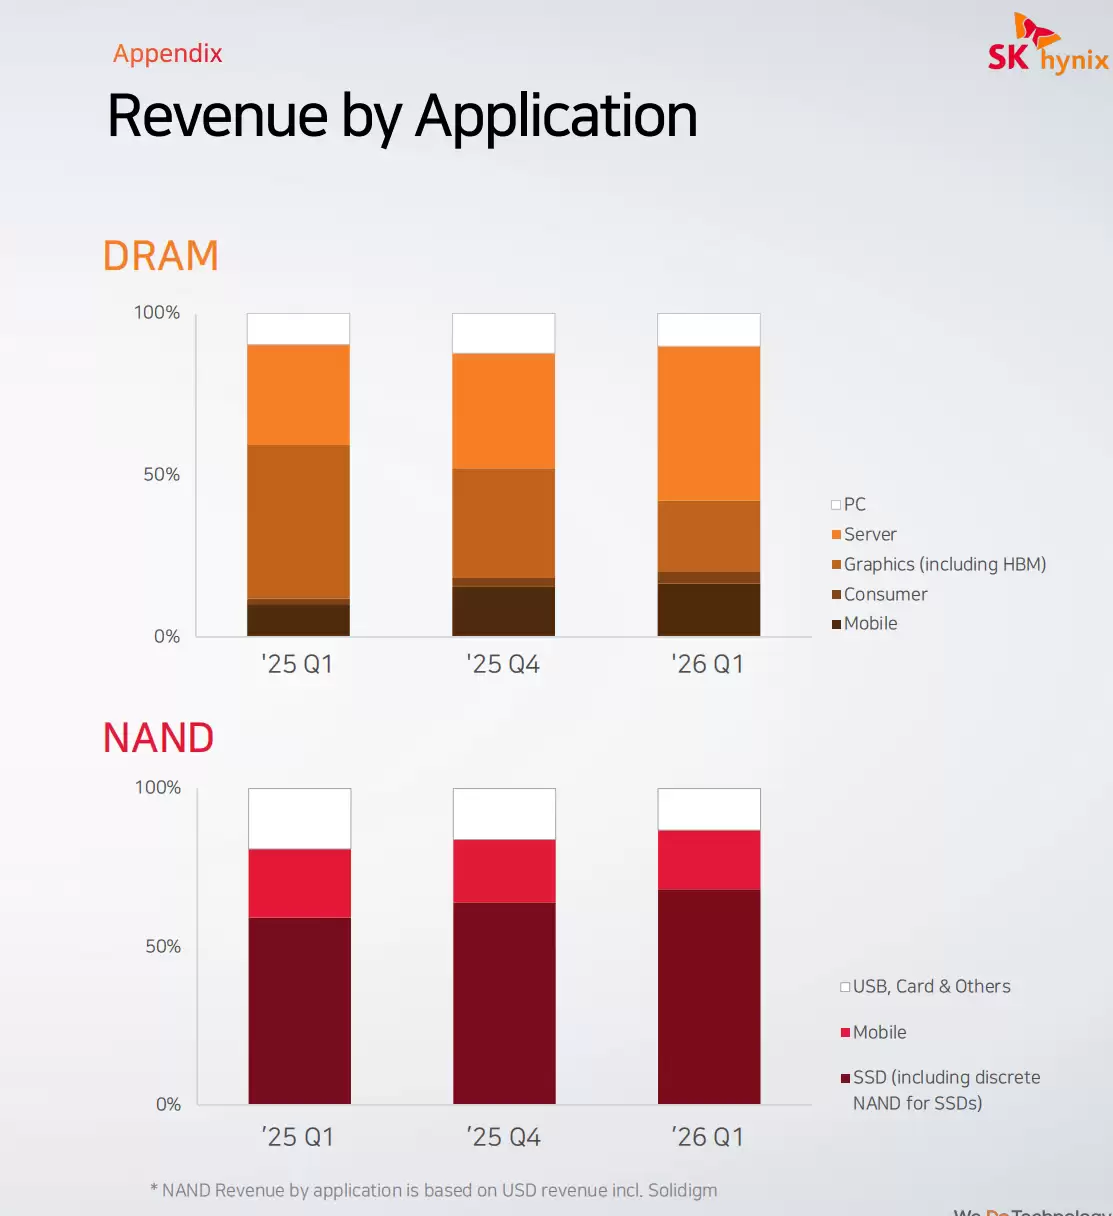
AI需求正在带动更广泛的存储器增长
更值得关注的是,随着AI加速向智能体(Agentic AI)演进,并在各类服务中加速普及,存储器的需求基础正在发生结构性变化。
不再是单纯的AI导向需求,而是AI存储器和通用存储器同步增长的双轮驱动格局。科技巨头们持续加码AI基础设施投资,也进一步推升了存储器的追加需求。
HBM4与NAND先进制程推进加速
在技术层面,SK海力士明确表示,其HBM4已经展现出差异化的技术优势,尤其是在低功耗和成本控制方面。
- 公司已于第二季度开始大规模出货HBM4
- 下半年将进一步提升产量
- HBM4E的样品出货也已在上半年完成
NAND闪存方面,SK海力士正在加速向先进工艺节点过渡,围绕大容量和高性能产品强化产品组合。
目前,其321层产品已经占据总产量的最大份额。公司计划在今年年底前,将该产品的国内产能占比提升至约50%。
AI龙头地位背后,估值压力开始显现
凭高频宽存储器(HBM)跃居AI存储器市场龙头,SK海力士在事实上已经超越了三星电子。
但问题在于,当市场开始质疑AI投资能否支撑起当前偏高的估值时,股价的脆弱性就暴露了出来。自6月以来,其市值已经蒸发了超过5000亿美元。
eToro亚太及中东首席分析师Josh Gilbert说得直白:“当你是支撑英伟达AI芯片的HBM主要供应商,AI热潮就直接反映在获利表现上。”
但他也点出了市场的核心关切。市场盯着的,不只是财报上的数字,更重要的是毛利率和财测,能否支撑起近期的股价表现。
投资人担忧与长期协议信号并存
投资人的担忧分为两层:
- 一是芯片价格飙升可能拖累整体经济,推高电子产品售价,迫使PC、智能手机等终端制造商缩减产量;
- 二是内存平均售价的增长正在放缓。
未来资产证券(Mirae Asset Securities)等券商近几周已经下调了SK海力士第二季度的获利预估,理由正是芯片平均售价增长趋缓。
不过,SK海力士及其竞争对手也不是坐以待毙。它们正在利用新获得的市场话语权,通过长期协议来锁定高价。
上周,Alphabet(谷歌母公司)披露,其未来承诺中已新增5000亿美元的长期供应协议,其中很大一部分很可能就是内存和存储芯片。
同样在上周,SK海力士与英伟达签订了一份重磅的双向供应协议,两家公司的合计支出总额也达到了5000亿美元。这或许才是支撑未来估值的最强信号。

免责声明:文中图文均来自网络,如有侵权请联系删除,心愿游戏发布此文仅为传递信息,不代表心愿游戏认同其观点或证实其描述。
相关文章
更多-

- SK海力士淘宝旗舰店下架所有产品 宣告9月上旬终止经营:用户担心质保
- 时间:2026-08-25
-

- SK海力士将采用英特尔EMIB封装技术:打造下一代HBM
- 时间:2026-08-24
-

- SK海力士iHBM控温散热技术发布 显著降低存储产品运行温度
- 时间:2026-08-23
-

- SK海力士市值破万亿 存储芯片行业迎来集体上涨
- 时间:2026-08-23
-

- SK海力士工厂火灾或导致内存与SSD价格上涨
- 时间:2026-08-22
-

- SK海力士12层堆叠48GB HBM4E内存正式亮相单堆栈带宽达到4.0TB每秒
- 时间:2026-08-19
-

- SK海力士本月第二起火灾事故
- 时间:2026-08-13
-

- SK海力士本月第二起火灾10分钟扑灭官方严防再发
- 时间:2026-08-13
精选合集
更多大家都在玩
大家都在看
更多-
- 闪烁之光法师及坦克符文推荐
- 时间:2026-10-21
-
- 闪烁之光三灵系玩法解析
- 时间:2026-10-21
-
- 闪烁之光高速爆发流攻略
- 时间:2026-10-21
-
- 闪烁之光食魇天马和金羽鸾适配场景
- 时间:2026-10-21
-
- 闪烁之光永恒纪元钟效果解析
- 时间:2026-10-21
-
- 闪烁之光神装选择思路
- 时间:2026-10-21
-
- PS怎么用魔棒抠图
- 时间:2026-10-21
-
- OBS Studio怎么设置音频输入源
- 时间:2026-10-21