奥特斯第四季度强劲收官 未来技术巩固市场地位
时间:2026-08-21 | 作者:云端旅人 | 阅读:0近日,奥特斯首席执行官马铭天(Michael Mertin)对外透露了公司2025/26财年的成绩单。用他自己的话来说,这是一个“强劲且具有里程碑意义的财年”。
营收显著增长,经营盈利能力增强,成本优化计划见效,第四季度净利润也重新转正。更重要的是,这种势头还在延续——重庆工厂的扩建计划已经提上日程。
成功完成2025/26财年,彰显“不可替代性”
纵观全年各季度,公司在营收与盈利能力方面均呈现积极增长态势。
2025/26财年,奥特斯全球营收提升至18亿欧元(上一财年:16亿欧元),按固定汇率计算,同比增长21%。这个数字不仅追平了,甚至在固定汇率基础上还超越了2022/23财年创下的历史最高纪录。
出货量的增长,成功对冲了汇率波动带来的负面影响。
扣除韩国安山工厂出售收益影响后,EBITDA(息税折旧摊销前利润)提升约50%,达到4.18亿欧元;按固定汇率计算,增幅更是高达77%。
盈利增长主要得益于出货量增加、成本优化与效率提升计划,以及更为积极的市场价格环境。EBITDA利润率达到23.3%,较上一财年提升了超过5个百分点。
折旧与摊销费用增加了2400万欧元至3.52亿欧元,占营收比重为20%。考虑到新增资产投入和技术升级,这个增幅明显低于盈利增速,算是一个健康的信号。
EBIT(息税前利润)达到6600万欧元(已扣除安山工厂出售收益)。尽管受到显著的负面汇率影响,仍实现明显正增长。EBIT利润率达到3.7%,较上一财年提升了近7个百分点。
这些突出的营收与盈利能力,说明了一个事实:奥特斯具备明显的“不可替代性”。
全球范围内,能同时掌握PCB和高端封装载板核心技术的企业屈指可数。这种跨技术平台的整合能力,让它在系统级互连领域,能为客户提供更高集成度、更高可靠性的整体解决方案,而不是只卖单一产品的供应商。
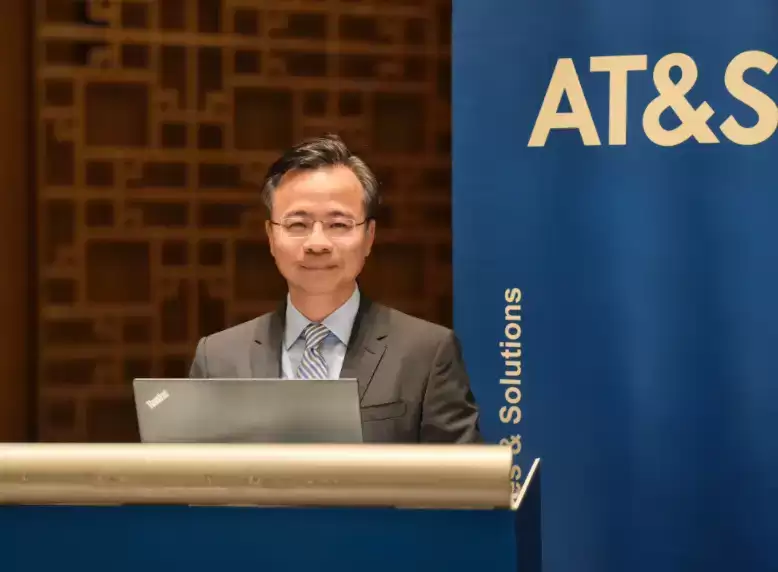
奥特斯全球执行副总裁、电子解决方案事业部负责人兼中国区董事会主席朱津平先生补充了一个关键点:奥特斯在高端制造领域长期积累的良率稳定性、规模化量产经验,以及与全球领先客户长期协同开发的能力,构成了核心竞争优势。
这种从研发、工程到量产的全流程能力,可不是单纯靠扩充产能就能快速复制的。
成本优化与效率提升计划,全球协同与本地化结合
2025/26财年,奥特斯累计降低成本基数1.7亿欧元,显著超出既定目标。上一个财年(2024/25财年)的降本规模是1.2亿欧元。
今年的大幅提升,不仅完全抵消了汇率波动带来的负面影响,也证明了成本优化与效率提升计划的高执行力与持续推进能力。
展望2026/27财年,公司计划进一步实现约1.1亿欧元的成本优化。
朱总在解读未来3至5年的增长逻辑时,思路非常清晰:把资源进一步聚焦到技术壁垒最高、长期成长性最强的领域——AI与高性能计算相关的高端载板业务,以及中国市场本地化战略的持续深化。
这个方向,与中国“新质生产力”和高端制造升级的趋势高度契合。具体来看,三大领域值得重点关注:
云端AI算力与Chiplet异构集成
随着AI算力、大模型加速卡以及自主GPU芯片快速发展,芯片架构正加速向Chiplet方向演进。
高层数、大尺寸、高阶封装载板的需求,呈现出快速增长趋势。奥特斯重庆工厂在微米级精细布线、超大尺寸载板以及翘曲控制方面的技术能力,恰好能支撑下一代AI高性能计算平台的发展需求。
AI边缘计算(Edge AI)与智能终端
AI正在从云端逐步向边缘端延伸。高性能智能手机、边端AI加速设备、智能终端等场景,对硬件的小型化、模块化和高系统集成度提出了更高的要求。
奥特斯上海工厂通过高阶HDI与先进互连技术,持续推动边缘计算硬件向更高性能、更轻薄、更高集成方向发展。
数据中心超高速光模块
AI算力集群规模快速扩大,数据传输带宽需求持续提升。中国作为全球最大的光通信市场之一,正加速从800G向1.6T乃至下一代CPO(光电共封装)架构演进。
奥特斯上海工厂量产的超高频、低损耗PCB模组基板,能有效降低信号传输损耗与延迟,是下一代高速光模块升级的重要基础硬件。
总而言之,在中国市场,奥特斯严格贯彻“在中国、为中国(Local-for-Local)”战略。
重庆工厂正成为全球AI高阶载板的重要生产基地;
上海工厂则重点布局高性能PCB、AI加速卡以及高速光模块产品;
马来西亚居林工厂已正式启动先进载板高量产;
奥地利莱奥本工厂则继续扮演欧洲唯一IC载板生产基地和先进研发中心的角色。
这种全球协同与本地化结合的模式,既满足了客户对供应链安全与弹性的要求,也体现了奥特斯作为全球化企业的长期竞争优势。
2026/27财年展望,盈利能力将进一步显著提升
一个值得注意的背景是:奥特斯超过80%的营收来自美国客户,且绝大部分收入以美元结算。与此同时,生产成本主要以亚洲货币计价,而财务报告则采用欧元。
因此,仅用绝对金额进行预测,已经无法全面反映公司的实际经营发展状况。基于这一原因,未来奥特斯将不再提供绝对营收预测,而是改为采用按固定汇率计算的营收增长百分比作为指引。
随着人工智能领域对算力需求的持续增长,核心客户对高端半导体封装载板的需求正在快速提升。为满足更大规模的生产需求,奥特斯决定提升重庆工厂的相关产能。
这次扩产所需高达数千万欧元的投资,将基于与客户签订的长期协议,由客户全额承担。公司预计,这些投入在2026/27财年将为EBIT带来同样高达数千万欧元的积极贡献。
近一年来,受全球大模型训练、高性能计算以及中国新能源汽车智能化浪潮快速发展的推动,奥特斯在人工智能领域取得了显著进展。
重庆工厂已成为承接全球及中国本土AI算力需求增长的重要制造基地,高阶FCBGA载板保持高产能利用率,重点服务AI服务器、高性能计算及数据中心相关应用。与此同时,上海工厂则重点布局AI边缘计算与高速光模块相关产品。
AI边缘计算产品持续放量:上海基地依托改良型半加成法(mSAP)与Anylayer(任意层互连)技术,为高性能智能手机、边端AI加速卡提供高阶HDI板。
高速光模块领域也取得关键突破:针对AI数据中心800G及下一代1.6T超高速光模块需求,上海工厂已实现超高频、低损耗专用PCB模组基板的量产。
通过微米级精细布线技术,大幅降低信号传输延迟与电损耗,为AI算力集群之间的高速数据传输提供了关键支撑。
按固定汇率计算,2026/27财年全球营收将同比增长30%至35%(2025/26财年营收为18亿欧元)。这意味着公司营收将达到此前对2026/27财年21亿至24亿欧元预测区间的上限水平。
同时,公司预计EBITDA利润率将达到25%至29%,盈利能力将进一步显著提升(2025/26财年:23%;此前对2026/27财年的EBITDA利润率预期为24%至28%)。


免责声明:文中图文均来自网络,如有侵权请联系删除,心愿游戏发布此文仅为传递信息,不代表心愿游戏认同其观点或证实其描述。
相关文章
更多-
- 微软或将在Build大会发布自研代码模型与多场景AI模型
- 时间:2026-08-21
-
- 小米MiMo-V2-Pro与Omni将于2026年6月下线并切换V2.5系列
- 时间:2026-08-21
-
- Liquid AI开源LFM2.5混合专家模型,端侧大模型实现突破
- 时间:2026-08-21
-

- 科技圈新变局:MiniMax企业客户破百万,创想三维冲刺港股上市
- 时间:2026-08-21
-
- Mistral AI CEO称自研AI芯片是迟早的事布局未来发展
- 时间:2026-08-21
-
- 全球首个事件级预测具身智能世界模型发布解析
- 时间:2026-08-21
-

- 三菱日联金融集团携手OpenAI推动全员AI化转型
- 时间:2026-08-21
-

- Glean年营收突破3亿美元 企业级AI搜索增长三倍
- 时间:2026-08-21
精选合集
更多大家都在玩
大家都在看
更多-

- 八大山人是谁
- 时间:2026-09-21
-
- 精浓度越高,消毒效果越好吗 蚂蚁庄园今日答案9.22
- 时间:2026-09-21
-
- 蚂蚁庄园今天答题答案2026年9月22日
- 时间:2026-09-21
-
- 蚂蚁庄园答题今日答案2026年9月22日
- 时间:2026-09-21
-
- 蚂蚁庄园小课堂2026年9月22日最新题目答案
- 时间:2026-09-21
-
- 小鸡答题今天的答案是什么2026年9月22日
- 时间:2026-09-21
-
- 蚂蚁庄园每日答题答案2026年9月22日
- 时间:2026-09-21
-
- 以下哪一项是闽南地区的特色小吃 蚂蚁庄园今日答案9月22日
- 时间:2026-09-21